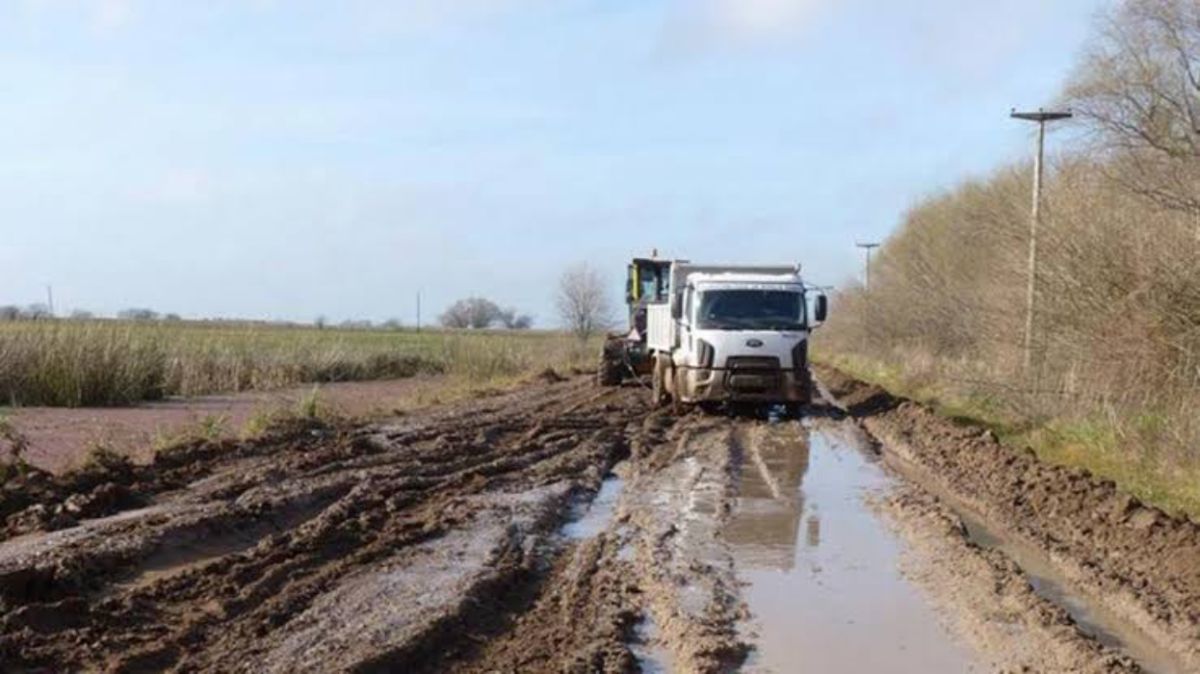
Un fallo le puso límites a un municipio por el cobro de la tasa vial sin contraprestaciones
La Cámara de Apelación en lo Contencioso Administrativo de San Martín confirmó una sentencia favorable a productores rurales que cuestionaron el tributo municipal. El tribunal ratificó que el Municipio debe demostrar que realiza el mantenimiento de los caminos rurales y que los fondos recaudados se destinan efectivamente a ese servicio.
Agrega La Tecla a tus medios preferidos en Google.
El Municipio de Daireaux recibió un nuevo revés judicial por el cobro de la tasa vial. La Cámara de Apelación en lo Contencioso Administrativo de San Martín dejó firme un fallo de primera instancia que había respaldado parcialmente el reclamo de un grupo de productores rurales, quienes denunciaron que el tributo no tenía una contraprestación efectiva en el mantenimiento de los caminos rurales.
La resolución, fechada el pasado 20 de octubre, declaró desierto el recurso de apelación presentado por la administración municipal y confirmó, en sus aspectos centrales, la sentencia dictada en marzo de 2026 por el Juzgado Contencioso Administrativo N° 1 de Trenque Lauquen. El pronunciamiento había dispuesto la nulidad total o parcial del cobro para distintos demandantes, de acuerdo con las condiciones de acceso a sus establecimientos y las pruebas incorporadas al expediente.
La controversia se originó en el expediente “Cornejo, Pedro José y otros c/ Municipalidad de Daireaux s/ Pretensión Anulatoria”, que puso en discusión la legitimidad del cobro de la tasa cuando el Estado no puede acreditar que presta el servicio que justifica la obligación tributaria.
Uno de los datos más contundentes surgió de las pericias incorporadas a la causa. El estudio de ingeniería determinó que el 96% de los caminos rurales relevados presentaba condiciones regulares o malas. A su vez, una auditoría contable detectó inconsistencias en la utilización de los recursos municipales destinados al mantenimiento de la red vial.
En primera instancia, el juez Pablo Cristian Germain también encontró diferencias entre lo que ingresaba a las arcas municipales por la tasa y los montos que efectivamente se destinaban al servicio. De acuerdo con el análisis judicial, la desproporción alcanzó el 22,95% durante 2022 y trepó al 27,88% en 2023.
A partir de ese escenario, el magistrado resolvió anular completamente el cobro para una de las productoras, al comprobar que no tenía un camino de acceso en condiciones adecuadas para recibir la prestación. Para el resto de los demandantes, dispuso una nulidad parcial y ordenó recalcular los importes correspondientes.
El gobierno municipal apeló la decisión y cuestionó los fundamentos del pronunciamiento. Sin embargo, los camaristas consideraron que los argumentos presentados no cumplían con las exigencias necesarias para habilitar una revisión de la sentencia, por lo que declararon desierto el recurso.
La obligación de demostrar la contraprestación
Uno de los aspectos más importantes del fallo tiene que ver con quién debe acreditar que el servicio se presta. La Cámara ratificó que esa responsabilidad recae sobre el municipio y no sobre los contribuyentes. Es decir, no son los productores quienes deben probar que los caminos no reciben mantenimiento, sino el Estado local el que tiene que demostrar que cumple con la prestación.
En ese sentido, el tribunal retomó criterios establecidos por la Corte Suprema de Justicia de la Nación en el antecedente conocido como “Quilpe” y sostuvo que la exigencia de acreditar el servicio no implica reclamar una descripción imposible o minuciosa de cada tarea realizada.
Además, los jueces remarcaron que la tasa debe garantizar, como mínimo, condiciones razonables de acceso a los establecimientos rurales. La prestación tiene que permitir llegar a los inmuebles y retirar la producción, aunque eso no significa que todos los caminos de la red deban encontrarse exactamente en las mismas condiciones.
Otro de los puntos centrales estuvo relacionado con el destino de la recaudación. Frente al argumento municipal de que los ingresos podían administrarse bajo el principio presupuestario de unidad de caja, la Cámara recordó que los recursos provenientes de una tasa no pueden utilizarse libremente para financiar cualquier otra actividad del Estado.
De esta manera, el fallo estableció que debe existir una relación razonable entre lo que se recauda y lo que se invierte en el mantenimiento de los caminos rurales. La existencia de una ordenanza que habilite el cobro no resulta suficiente si el municipio no puede demostrar que los fondos se aplican al servicio que da origen al tributo.
El abogado Jorge Moroni, representante de los productores, destacó la importancia del pronunciamiento y consideró que puede convertirse en un antecedente para otros litigios que se desarrollan en territorio bonaerense. Según explicó, los reclamos comenzaron en 2022 por las elevadas tasas y la falta de mejoras visibles en la infraestructura rural. Luego de agotar la instancia administrativa sin respuestas satisfactorias, los productores acudieron a la Justicia a fines de 2023.
El letrado sostuvo que la decisión representa un respaldo a los planteos de los contribuyentes y advirtió que las diferencias entre los recursos recaudados y las inversiones efectivamente realizadas pueden determinar la ilegitimidad del cobro.
Un antecedente para otros municipios bonaerenses
La resolución se conoce en medio de una creciente disputa entre productores rurales y gobiernos locales por el cobro de las tasas viales en distintos distritos del interior provincial. El caso Daireaux podría tener impacto en otras presentaciones judiciales, aunque cada expediente deberá analizarse en función de sus propias pruebas y circunstancias.
El conflicto, de todos modos, todavía no está cerrado. Tanto el Municipio como los productores presentaron recursos extraordinarios para intentar llevar la discusión a una instancia superior. Mientras la administración local busca revertir el pronunciamiento, los demandantes cuestionan la interpretación judicial sobre las condiciones de acceso de dos establecimientos rurales.
De esta manera, el caso vuelve a poner bajo la lupa el alcance de las tasas municipales y los límites que tiene el Estado para exigir su pago. El criterio que dejó firme la Cámara es claro: no alcanza con establecer un tributo mediante una ordenanza, sino que debe existir una prestación concreta y una correspondencia razonable entre lo que pagan los contribuyentes y el servicio que reciben.